Além do minério de ferro: o que falta para a Vale (VALE3) dobrar a produção de cobre?
A tese de investimento da Vale (VALE3) já não se sustenta apenas no minério de ferro. Apesar de a maior parte da receita da companhia seguir apoiada na commodity e de parte do mercado ainda enxergar a operação como “puro minério de ferro”, o cobre ganha peso crescente por meio da subsidiária Vale Base Metals (VBM). As avaliações foram revisadas por analistas após declarações do CEO da Vale, Gustavo Pimenta, no FT Metals & Mining Summit, em Londres, e do VBM Day, em Toronto.
Para o Research da XP, a imersão na estratégia da VBM mostrou confiança na expectativa de produção de 700 mil toneladas de cobre ao ano até 2035, meta mencionada tanto por Pimenta quanto pelo CEO da VBM, Shaun Usmar. Segundo os analistas Lucas Laghi, Guilherme Nippes e Fernanda Urbano, as reservas e os recursos disponíveis sustentam a meta com tranquilidade. O debate, avaliam, deixou de ser sobre disponibilidade de recurso e passou a girar em torno da entrega de projetos.
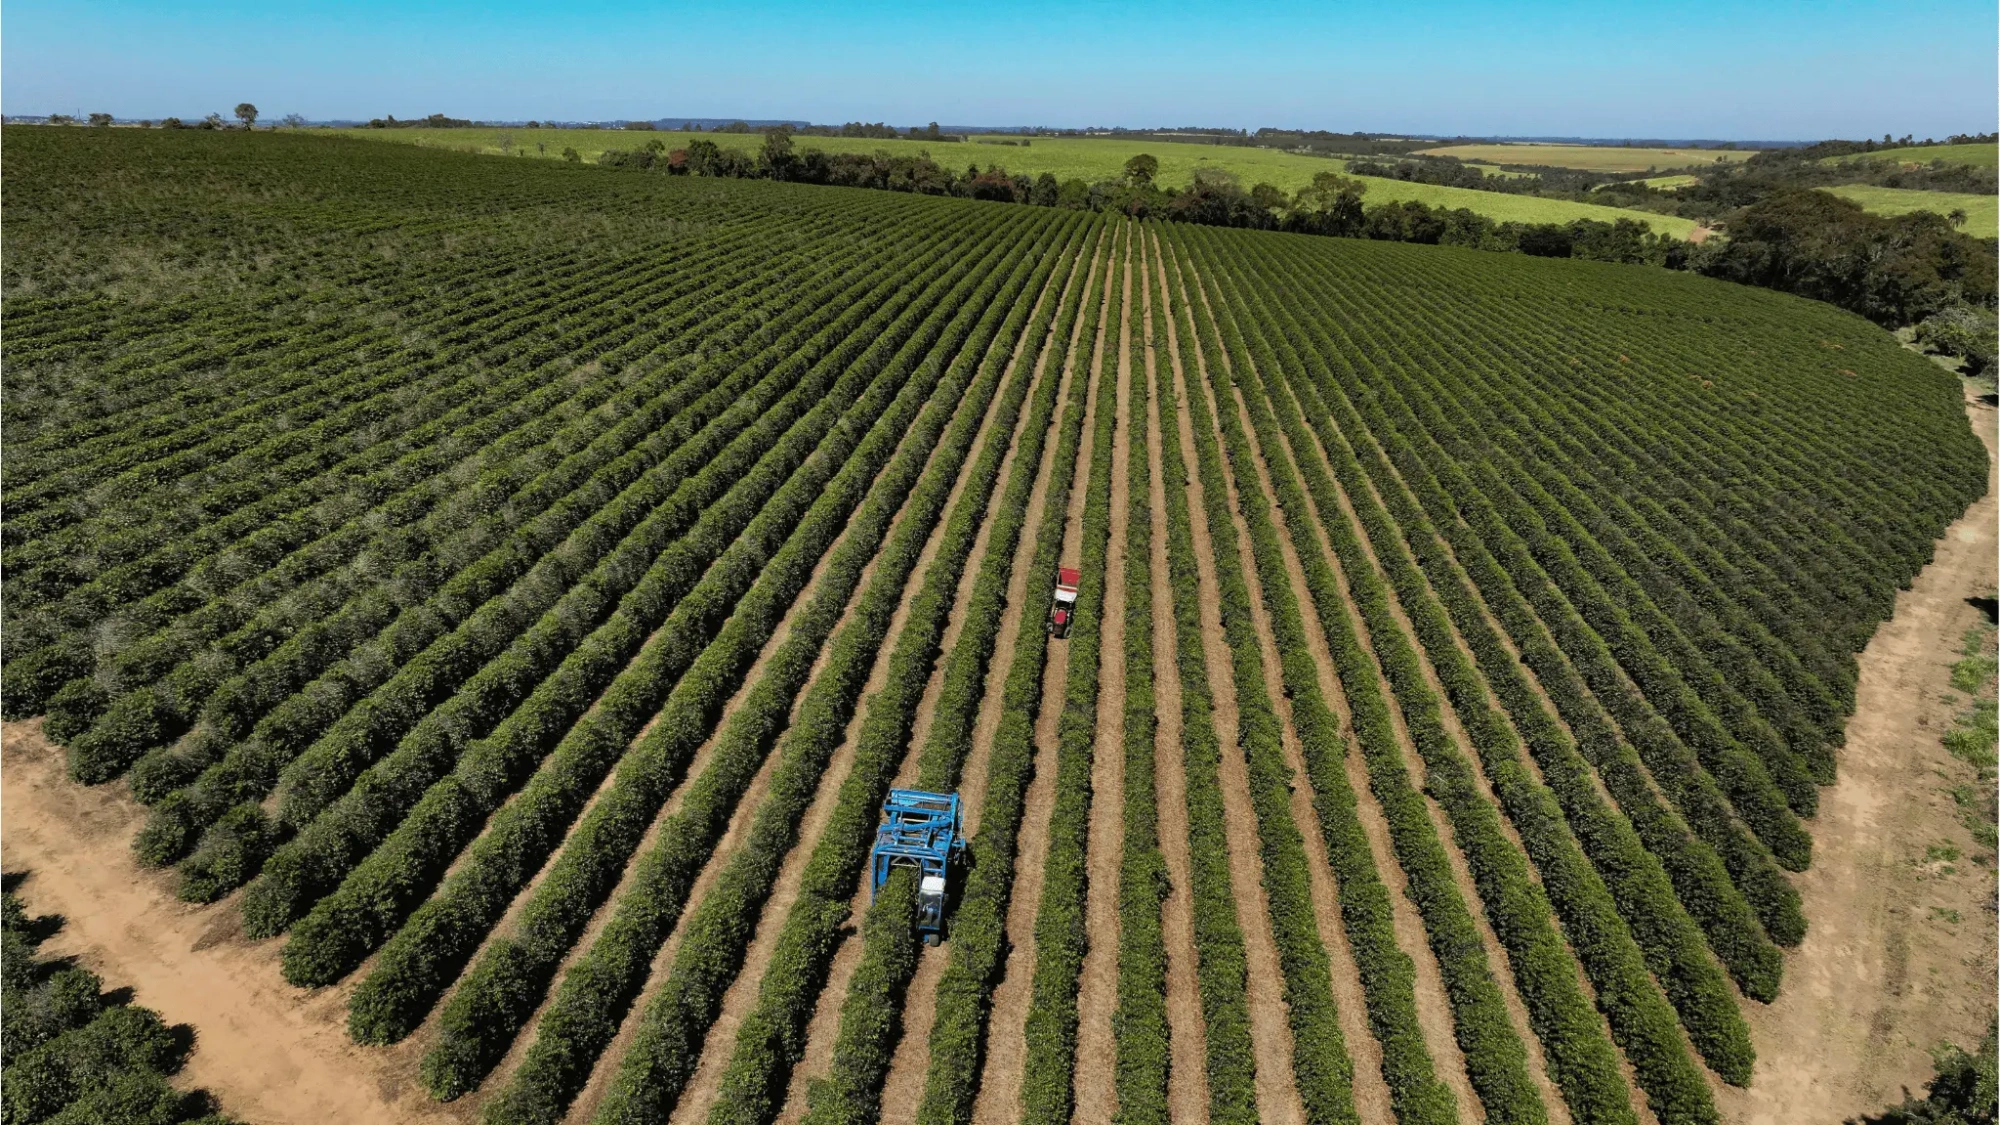
Os principais gargalos apontados pela XP são o licenciamento e o desenvolvimento das iniciativas. “Embora o inventário mineral pareça suficiente para sustentar o crescimento de longo prazo, a maioria dos projetos ainda precisa avançar por etapas como estudos ambientais, trabalhos de viabilidade, obtenção de concessões minerárias e construção”, afirmam. O portfólio inclui minas em operação, expansões brownfield e projetos em desenvolvimento conjunto no Brasil e no Canadá. A XP recomenda o papel como “neutro”, com preço-alvo de R$ 83 e potencial de valorização de 25%.
A XP também destaca o ouro como fonte de valor pouco mencionada nas análises sobre a mineradora. Como subproduto da produção de cobre, o metal contribui para a receita, reduz custos líquidos de caixa e torna os projetos mais atrativos economicamente, com destaque para as operações em Alemão e Salobo, ambas no Pará. O Alemão é descrito pela VBM como um projeto subterrâneo de cobre-ouro de alto teor na região de Carajás. Já Salobo é o maior empreendimento extrator de cobre no Brasil, com reservas estimadas em 1,15 bilhão de toneladas métricas de minério de cobre. Segundo a XP, apenas o projeto do Alemão pode adicionar cerca de 140 mil onças por ano até 2035, o que poderia representar de 5% a 10% das receitas esperadas da VBM.
O otimismo com o cobre não afastou a visão construtiva do CEO da Vale sobre o minério de ferro. Citado em relatório do BTG Pactual, Pimenta sustentou que o mercado global deve se manter “relativamente equilibrado”, mesmo com a nova oferta do projeto Simandou, na Guiné. O BTG recomenda o papel com Compra e preço-alvo de R$ 90, potencial de valorização de 35,62%, e avalia que a Vale negocia a múltiplos inferiores aos de seus pares por ainda ser lida como empresa pura de minério de ferro.
Esta matéria foi publicada primeiro em Economia · InfoMoney e republicada aqui com tratamento editorial (síntese dos pontos mais relevantes), a partir de feed RSS. Ver publicação original.
Continue neste assunto
Comentários nesta matéria
Comentário público sobre este texto. Após envio, a redação analisa antes de publicar. Para proposta de pauta ou assuntos privados, use mensagem à redação na sua conta.
Ainda não há comentários publicados nesta matéria.
Sua avaliação desta matéria
Clique nas estrelas para avaliar — pediremos que entre com seu e-mail.
Entre com seu e-mail para comentar nesta matéria (enviamos um link rápido, sem cadastro longo).
Entrar para comentar